세금 종류 한눈에 보기 1편: 국세는 어떻게 나뉠까?
살아가다 보면 수없이 마주치게 되는 것이 세금입니다.
세금에 대해 잘 알고 있다면 살아가는 데 꽤 든든한 도움이 됩니다. 하지만 현실에서는 세금의 종류를 모두 외우는 것조차 쉽지 않습니다.
그래서 먼저 복잡한 세금을 큰 구조부터 하나씩 살펴보겠습니다.
우리나라 세금은 크게 국세와 지방세로 나뉩니다.
- 국세: 중앙정부에 내는 세금. 중앙정부가 나라 전체의 살림을 꾸리고 국민을 위한 일을 하는 데 필요한 재원으로 사용됨
- 지방세: 지방자치단체에 내는 세금. 시·도·군 등 각 지역의 주민을 위한 행정과 사업에 필요한 재원으로 사용됨
세부적인 세금의 종류는 무척 많습니다.
이번 1편에서는 국세를 다루고, 2편에서는 지방세를 이어서 살펴보겠습니다.
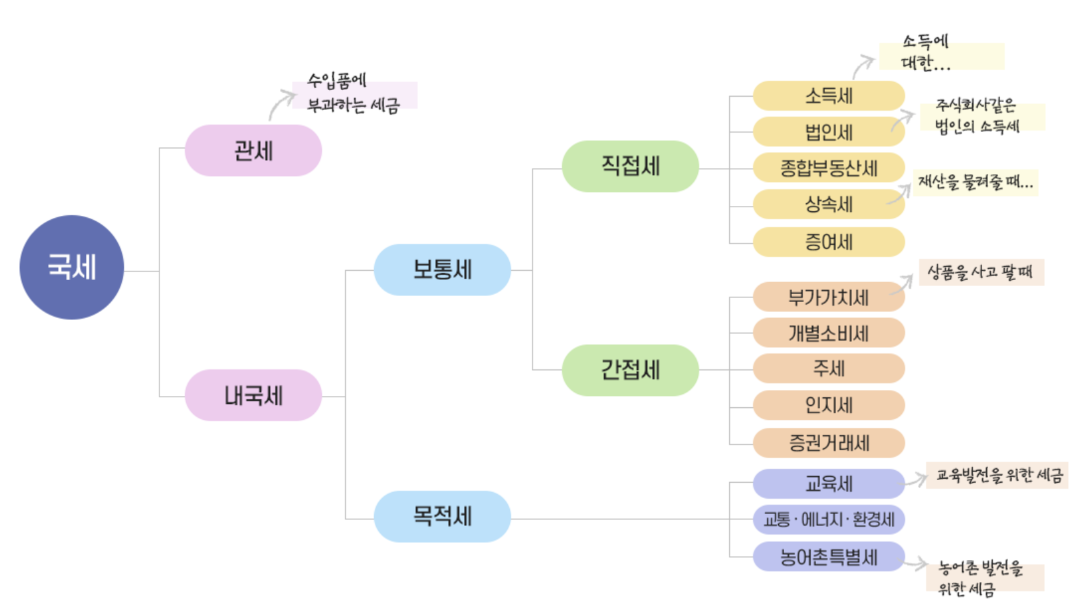 [국세청 제공 공식 자료]
국세는 관세와 내국세로 나뉩니다
국세는 크게 관세와 내국세로 나뉩니다.
관세는 상품이 국경을 통과할 때 부과되는 세금이고, 내국세는 국내의 사람이나 재산, 거래 등에 부과되는 세금입니다.
- 관세: 수입 물품 등 상품이 국경을 통과할 때 부과되는 세금
- 내국세: 국내에서 발생하는 소득·재산·거래 등에 부과되는 세금
관세는 이 분류에서 더 이상 나뉘지 않지만, 내국세는 여기서 끝이 아닙니다.
내국세는 다시 2~3단계에 걸쳐 세분화되며, 최종적으로 10가지가 넘는 세금으로 나뉩니다.
복잡해 보이지만 구조를 따라 차근차근 살펴보겠습니다.
내국세는 보통세와 목적세로 나뉩니다
내국세는 크게 보통세와 목적세로 나뉩니다.
두 세금의 가장 큰 차이는 걷은 세금의 사용 목적이 미리 정해져 있는지에 있습니다.
먼저 그림의 순서에 따라 보통세부터 살펴보겠습니다.
보통세란?
보통세는 세금을 걷을 때부터 사용 용도를 미리 정해 놓지 않고, 필요에 따라 사용할 곳을 결정하는 세금입니다.
그리고 이 보통세는 다시 직접세와 간접세로 나뉩니다.
직접세와 간접세는 이름만으로는 차이를 짐작하기가 쉽지 않습니다.
세금은 어차피 내는 것인데, 무엇이 직접이고 무엇이 간접일까요?
핵심은 세금을 실제로 부담하는 사람과 세금을 납부하는 사람이 일치하는지에 있습니다.
- 직접세: 세금을 부담하는 사람과 납부하는 사람이 일치하는 세금
- 간접세: 세금을 부담하는 사람과 납부하는 사람이 일치하지 않는 세금
'세금을 내야 하는 사람과 실제로 내는 사람이 다른 경우가 있다고?'
처음에는 조금 의아할 수 있습니다.
대표적인 간접세인 부가가치세를 생각해 보면 이해하기 쉽습니다.
물건을 구입한 소비자가 부가가치세를 부담하지만, 실제로 세금을 신고하고 납부하는 것은 물건을 판매한 사업자입니다.
예를 들어 소비자가 부가가치세가 포함된 상품을 구입하면 세금까지 함께 부담합니다. 사업자는 이렇게 받은 부가가치세를 모아 신고하고 납부합니다.
또 직접세 중에는 소득세처럼 소득이 많아질수록 더 높은 세율이 적용되는 세금이 있습니다. 반면 대표적인 간접세인 부가가치세는 소비자의 소득 수준과 관계없이 기본적으로 동일한 세율이 적용됩니다.
이 차이를 기억하면 직접세와 간접세를 구분하기가 한결 쉬워집니다.
직접세에는 어떤 세금이 있을까?
먼저 직접세에 해당하는 세금부터 살펴보겠습니다.
직접세에는 소득세, 법인세, 종합부동산세, 상속세, 증여세가 있습니다.
- 소득세: 근로소득, 사업소득, 자본에서 발생하는 소득, 이전소득, 기타소득 등 개인에게 소득이 발생했을 때 부과되는 세금
- 법인세: 개인이 아닌 법인에 부과되는 세금. 주식회사, 사단법인, 재단법인 등이 사업을 통해 얻은 소득에 부과됨
- 종합부동산세: 일정한 기준에 해당하는 부동산 보유에 대해 부과되는 세금
- 상속세: 사망한 사람으로부터 재산을 물려받았을 때 부과되는 세금
- 증여세: 자신의 재산을 다른 사람에게 대가 없이 주었을 때 부과되는 세금. 원칙적으로 증여받은 사람이 납부함
소득이나 재산과 관련해 우리가 비교적 자주 접하는 세금들이 직접세에 포함되어 있습니다.
이제 직접세 다음으로 간접세를 살펴보겠습니다.
간접세에는 어떤 세금이 있을까?
간접세에는 부가가치세, 개별소비세, 주세, 인지세, 증권거래세가 있습니다.
부가가치세: 재화나 서비스의 거래에 부과되는 세금. VAT(Value Added Tax)라고 하며 우리나라의 기본 세율은 10%임. 최종적으로는 소비자가 세금을 부담하는 구조임
부가가치세가 부과되지 않는 재화나 서비스도 있음. 채소류, 과일류, 수돗물, 연탄, 여성용 위생용품, 신문, 도서관·박물관 입장료 등이 대표적임
개별소비세: 특정 물품이나 서비스를 소비할 때 별도의 세율을 부과하는 세금. 자동차처럼 5% 세율이 적용되는 품목이 있으며, 수렵용 총포류·보석·귀금속류 등에는 20% 세율이 적용되는 경우도 있음. 경마장이나 경륜장 입장에도 개별소비세가 부과됨
주세: 술에 부과하는 세금
인지세: 재산에 대한 권리가 생기거나 없어지거나 변경되는 내용을 증명하는 문서를 작성할 때 부과되는 세금. 세금이나 수수료 등을 냈다는 사실을 증명하기 위해 서류에 붙이는 수입인지가 여기에 해당하며, 부동산 계약이나 대출 과정에서도 인지세를 접할 수 있음
증권거래세: 주식 등 유가증권을 팔 때 부과되는 세금. 주식을 매도할 때 거래세가 발생하며, 일반적으로 직접 따로 납부하기보다 매도 과정에서 자동으로 계산·징수됨
특히 부가가치세는 일상에서 가장 자주 접하는 간접세 중 하나입니다.
물건이나 서비스를 구입할 때 가격에 세금이 포함되어 있기 때문에 직접 세금을 낸다는 느낌이 적지만, 실제로는 소비자가 세금을 부담하고 있습니다.
마지막으로 목적세를 알아봅니다
지금까지 내국세 중 보통세, 그리고 보통세에 속하는 직접세와 간접세를 살펴봤습니다.
이제 내국세의 또 다른 갈래인 목적세를 알아보겠습니다.
이름에서 짐작할 수 있듯이 목적세는 특정한 목적을 위해 걷어들이는 세금입니다.
사용처를 미리 정해 두지 않는 보통세와 달리, 목적세는 세금을 걷는 단계부터 사용할 목적이 정해져 있습니다.
국세의 목적세에는 교육세, 교통·에너지·환경세, 농어촌특별세가 있습니다.
- 교육세: 교육 발전에 필요한 재원을 마련하기 위한 세금
- 교통·에너지·환경세: 교통·에너지·환경 관련 사업에 필요한 재원을 마련하기 위한 세금
- 농어촌특별세: 농어촌 발전에 필요한 재원을 마련하기 위한 세금
국세 구조 한 번에 정리하기
지금까지 살펴본 국세의 구조를 다시 정리하면 다음과 같습니다.
국세
관세
내국세
보통세
직접세
- 소득세
- 법인세
- 종합부동산세
- 상속세
- 증여세
간접세
- 부가가치세
- 개별소비세
- 주세
- 인지세
- 증권거래세
목적세
- 교육세
- 교통·에너지·환경세
- 농어촌특별세
처음에는 세금 이름이 많아 복잡해 보이지만, 하나씩 외우려고 하기보다 어떤 기준으로 나뉘는지 구조를 먼저 이해하는 것이 훨씬 쉽습니다.
국세는 먼저 관세와 내국세로 나뉩니다.
내국세는 보통세와 목적세로 나뉘고, 보통세는 다시 직접세와 간접세로 구분됩니다.
이 큰 구조를 기억한 뒤 각각의 세금을 연결해 보면 복잡했던 세금의 종류도 한결 정리해서 볼 수 있습니다.
다음 2편에서는 우리나라 세금의 또 다른 큰 축인 지방세의 종류를 살펴보겠습니다.